2019年秋冬大氣污染治理力度有望加大,關注環境監測與大氣治理投資機會
隨著秋冬季節的來臨,我國大氣污染防治工作再次進入關鍵時期。生態環境部等部門在例行新聞發布會上釋放出明確信號:2019年秋冬大氣污染綜合治理攻堅行動方案正在緊鑼密鼓制定中,治理力度有望進一步加大。這既是對《打贏藍天保衛戰三年行動計劃》的深入推進,也是對人民群眾對優美生態環境需求的積極回應。對于投資者而言,環境監測和大氣治理領域將迎來新一輪政策紅利與市場機遇。
一、政策背景:秋冬攻堅成為常態,力度持續加碼
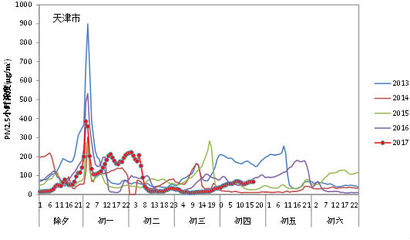
自2017年首次啟動秋冬季大氣污染綜合治理攻堅行動以來,京津冀及周邊地區、長三角、汾渭平原等重點區域的大氣環境質量得到顯著改善。但受氣象條件、產業結構、能源結構等因素影響,秋冬季節重污染天氣仍時有發生,治理任務依然艱巨。
2019年是打贏藍天保衛戰的關鍵之年。從年初的全國生態環境保護工作會議,到近期的多個高層會議,均強調要“保持方向不變、力度不減”。據相關人士透露,今年秋冬攻堅方案將更加突出精準治污、科學治污、依法治污,重點在差異化管理、應急減排措施、聯防聯控等方面深化。這預示著大氣污染治理力度有望在秋冬季進一步加碼。
二、環境監測:先導性需求,市場空間廣闊
治理污染,監測先行。環境監測是大氣污染治理的基礎和眼睛,能夠為精準治污提供數據支撐。隨著治理力度的加大,環境監測領域將迎來多重利好。
監測網絡密度和覆蓋范圍將繼續擴大。目前,全國已建成覆蓋所有地級及以上城市的空氣質量監測網絡,但重點區域、重點園區、重點企業的監測能力仍需加強。尤其是在秋冬季攻堅期間,對PM2.5、臭氧、VOCs等污染物的監測需求會明顯上升。
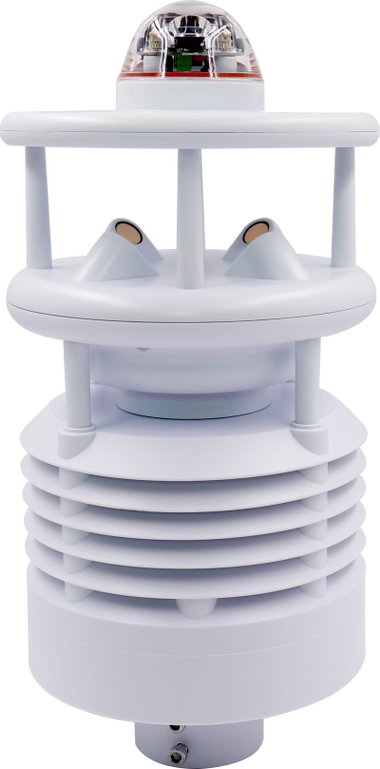
監測技術和服務不斷升級。從傳統的點式監測向網格化、走航監測、遙感監測、激光雷達等立體化監測發展,對監測設備的精度、響應速度、數據處理能力提出更高要求。政府購買環境監測服務的模式逐漸成熟,第三方監測市場快速成長。
監測數據在考核問責中的地位日益凸顯,倒逼地方加大監測投入。預計未來幾年,環境監測行業有望保持15%-20%的年均增速,到2020年市場規模或超千億元。
三、大氣治理:工程與運營并重,非電行業成新戰場
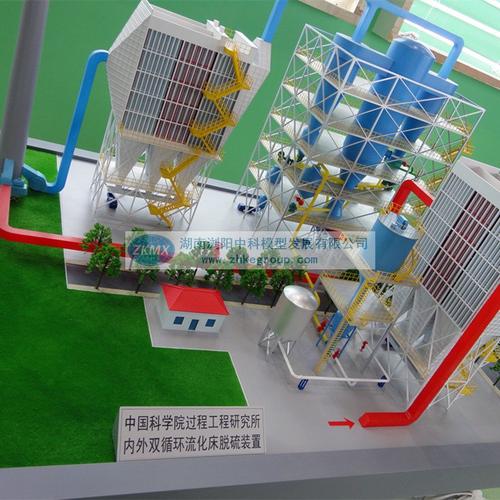
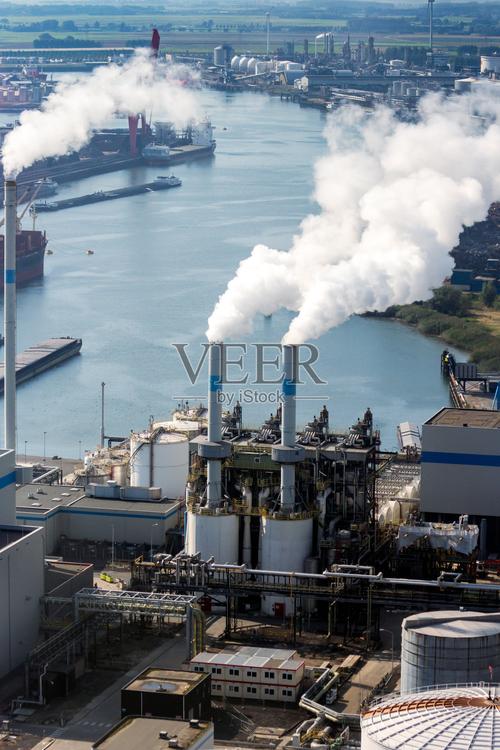
大氣治理是打贏藍天保衛戰的核心環節。經過多年治理,電力行業超低排放改造已接近尾聲,而非電行業(鋼鐵、水泥、焦化、玻璃等)的大氣污染治理成為新的重點和難點。秋冬攻堅行動將重點推進鋼鐵行業超低排放改造、工業爐窯綜合整治、VOCs綜合治理等。
從產業鏈角度看,大氣治理市場包括工程建設和運營服務。一方面,鋼鐵等行業超低排放改造將釋放大量工程訂單,利好具備技術和資本優勢的龍頭企業;另一方面,隨著排污許可制度推進和環保監管常態化,第三方治理運營服務市場將穩步擴大,為擁有運營經驗和資金實力的公司提供持續現金流。
秋冬季重污染天氣應急減排措施,也催生了對減排設備、藥劑、智能管控平臺的需求。特別是差異化應急減排措施要求企業提升環保績效水平,倒逼企業加大環保投入,采用更高效的治理技術。
四、投資思路:精選細分領域,關注技術壁壘
面對大氣污染治理力度加大的預期,投資者可重點關注兩條主線:
- 環境監測領域:建議選擇擁有核心技術、能夠提供整體解決方案、且運維服務能力強的監測設備與服務商。特別關注在VOCs監測、網格化監測、激光雷達等新興領域布局領先的企業。
- 大氣治理領域:非電行業治理是核心看點。關注在鋼鐵超低排放、工業窯爐治理、VOCs治理等方面有成功案例和核心技術的工程公司;以及在第三方運營服務領域規模領先、項目經驗豐富的運營商。
投資者也需注意政策落地不及預期、行業競爭加劇、企業現金流壓力等風險。在標的選擇上,優先考慮技術實力雄厚、訂單充足、財務狀況穩健的龍頭公司,以分享大氣污染治理力度加大帶來的成長紅利。
整體來看,2019年秋冬大氣污染治理力度有望加大,環境監測和大氣治理領域將維持高景氣度。在政策支持、需求釋放和技術進步的共同驅動下,相關公司業績有望持續改善,具備長期投資價值。
如若轉載,請注明出處:http://www.newsoft99.com/product/41.html
更新時間:2026-10-03 19:04:40